執筆:元保険代理店勤務のAFP
※本記事には広告(PR)が含まれます。
ライフインベスト ネクスト(正式名称:変額保険(2025))は、一生涯の死亡・高度障害保障と、特別勘定による資産形成を組み合わせたメットライフ生命の変額保険です。この記事では、2つのプラン(I型・II型)の仕組みと、毎月公開される運用レポートの見方を整理します。ほかのライフインベスト商品との比較はライフインベスト比較をご覧ください。運用実績によっては、解約返戻金が払込保険料累計額を下回ることがあります。
※本記事は2026年10月26日時点でメットライフ生命の公式サイトに掲載されている情報をもとにまとめています。商品内容・保障内容・費用・お取扱いの条件は、公式の「契約概要」「ご契約のしおり・約款」が優先されます。ご検討の際は、この記事の内容だけで判断せず、公式資料と募集代理店の説明をご確認ください。
ライフインベスト ネクストの位置づけ(シリーズ比較は別記事)
メットライフ生命からはライフインベストシリーズとして複数の変額保険が販売されています。その中で今回はライフインベストネクストという商品の解説をします。
ネクスト・アドバンス・プラスの型の違い(終身/有期・告知・死亡保障・三大疾病の扱い)は、ライフインベスト比較に並べてあります。
ご契約後10年間の死亡・高度障害保障を抑えるアドバンスの仕組みは、ライフインベスト アドバンス(告知3つ・当初10年の保障の扱い)で整理しています。
ライフインベスト ネクストの仕組み:一生涯の保障と特別勘定
保障が一生涯続く保険が終身保険ですが、それに投資信託をプラスしたと言える保険がライフインベストネクストの大枠です。
一生涯の死亡保険が欲しい。それに合わせて将来の積立を行いたい。運用に関しては多少のリスクは許容出来るという人が検討対象とする保険です。
運用実績によって積立金額や解約返戻金額は増えることも減ることもあり、払込保険料累計額を下回る場合があります。元本割れを避けたい場合は、円建ての終身保険など、ほかの選択肢と比べて検討する方法もあります。

PR(アフィリエイト) 提携済
一生涯の保障と積立を一つの保険でまとめるか、分けて準備するかは考え方が分かれます。複数の選択肢を比べたい方は、保険の相談窓口で話を聞くこともできます。

I型(終身保障重視)とII型(終身運用重視)の違い
ライフインベスト ネクストでは、契約時に保険契約の型としてI型(終身保障重視)とII型(終身運用重視)のどちらかを選びます。違いは、死亡・高度障害保険金額を最低保証する金額(基本保険金額)が、保険料払込期間経過後(第2保険期間)にどうなるかです。
- 第1保険期間(保険料払込期間):I型・II型とも、基本保険金額は保険契約基準額と同額
- 第2保険期間(保険料払込期間経過後):I型は保険契約基準額の50%、II型は最低保証なし
※保険契約基準額は、この保険の取り扱いの基準となる金額で、契約時に定められます(出典:メットライフ生命「変額保険(2025)」契約概要 P.1)。以下では、両プランに共通する「一生涯の死亡保障」「特別勘定の運用による資産形成」と、型ごとの違いを順に説明します。
まず1点目は終身保険がベースの保険となっていますので、途中で解約などをしない限り、一生涯の死亡保障があります。一般的に死亡保険は掛け捨ての定期保険に加入することが多いのですが、自分のお葬式代に備えたい人や、相続に備えたいといったニーズ。掛け捨て保険は損な気がして嫌だという人が加入する傾向にあります。
2点目は特別勘定の運用による資産形成です。こちらの変額保険は通常の終身保険と違い積立金額が運用成績によって変動します。通常の円建終身保険は20年後ならいくらの積立金というように固定の額が決まっていますが、こちらの商品はその額が固定されておらず、特別勘定の運用成績によって変動します。
運用実績によって積立金額が増える場合もあれば、成績が悪いと払込保険料累計額を下回る(元本割れの)場合もあります。元本割れのリスクがあるため、契約概要・注意喚起情報などで内容を確認し、説明を十分に受けてから検討することが大切です。
特別勘定の値動きや元本割れの説明を、提案した人以外にも確かめたい場合の相談先の違いは、変額・外貨建ての相談先の違いにまとめています。
3点目が、I型とII型の選択です。
メットライフ生命のライフインベストネクストは「終身運用重視プラン」と「終身保障重視プラン」から自分にあった保障内容を選択することができます。
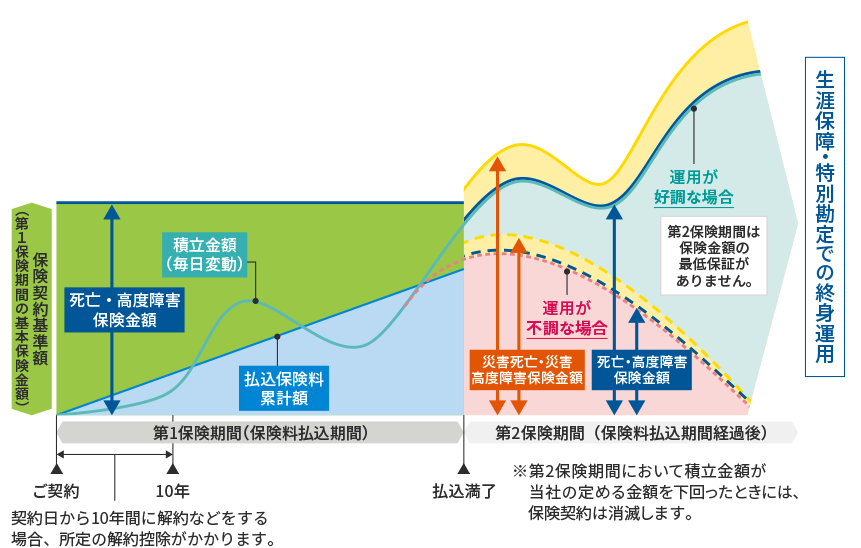
こちらの保険には保険料払込期間の第1保険期間と払込後の第2保険期間が存在しますが、運用重視の場合は第2保険期間に入ると死亡保障の最低保証がありません。そのため運用が不調になると死亡保障が小さくなってしまうことがあります。逆に運用が好調な場合には保障が大きくなることもありますが、その死亡保障の最低保証をなくす代わりに運用効率を上げて積立金を大きく増やす目的の内容です。その為、運用効率を重視した設計である一方で、第2保険期間には死亡保障の最低保証がありません。また、契約概要には「Ⅱ型の場合、第2保険期間において積立金額が当社所定の金額を下回った時には、保険契約は消滅します。この場合、消滅時の積立金額を契約者にお支払いします。」と記載されています(出典:メットライフ生命「変額保険(2025)契約概要・注意喚起情報/ご契約のしおり・約款」(契約日2026年5月1日~2026年10月1日版)契約概要 P.7。2026年11月1日以降の契約日は該当版をご確認ください。「所定の金額」の具体的な水準は同資料に記載がないため、募集代理店などでご確認ください)。一生涯の死亡保障を重視する場合は、この点を確認しておく必要があります。
一方で、保障重視の終身保障プランは第2保険期間に移行後も最低死亡保障があるので、運用成績が奮わないときでも死亡保障を確保することが出来るメリットがあります。ただし、運用効率は落ちるので、将来に備えて運用を重視したい場合は、II型と比べて検討する必要があります。
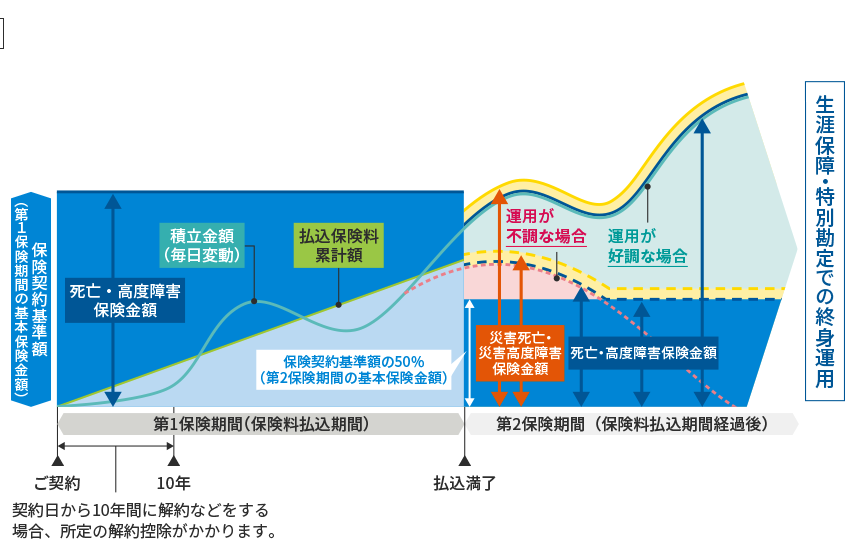
どちらのプランも一長一短あるので、目的に沿ったプランを選ぶことが大切です。また、両プラン共通するのが契約から10年間に解約を行うと解約控除が発生するので、元本割れリスクが大きくなることにも注意が必要です。
なお三大疾病については、公式の変額保険 ライフインベスト ネクスト|保険・生命保険のメットライフ生命【公式】に「三大疾病保険料払込免除特約(変額保険(2025)用)」があります。保険金が支払われるのではなく、所定の状態になった場合に以後の保険料の払込が免除される内容で、契約時のみ付加でき、中途付加はできない、と読めます。
ネクスト・アドバンス・プラスの型の違い(終身/有期・告知・死亡保障・三大疾病の扱い)は、ライフインベスト比較に並べてあります。
ライフインベスト ネクストの運用レポートの見方
メットライフ生命は、特別勘定の運用状況を開示する「月次運用レポート」を公開しています。このレポートは「ライフインベスト」「ライフインベスト プラス」「ライフインベスト アドバンス」「ライフインベスト ネクスト」「ブライトアクション」の共通資料で、ネクスト専用の資料ではありません。
参照した版:2026年9月度 月次運用レポート(2026年9月30日現在)
確認日:2026年11月9日(下記PDFの表紙表記を確認)
掲載場所の例:メットライフ生命「特別勘定の運用レポート」一覧
直接PDFの一例:月次運用レポート(2026年9月度)|メットライフ生命
最新版の公開時期は変わるため、閲覧時点の版と基準日を確認してください。
レポートでは、特別勘定(日本株式型など)ごとに、主に次の項目が記載されています。
- 投資対象ファンドの名称、運用会社、ファンドの主な投資態度、主要投資対象、ベンチマーク
- 分配金込み基準価額とベンチマークの推移、純資産総額
- 資産配分
- ファンドの騰落率
- 巻末の「諸費用とリスクについて」「月次運用レポートのご参照にあたってご留意いただきたい事項」
読むときの注意点として、レポート自体に次の内容が書かれています。
- 記載のデータは過去の運用成果で、将来の運用成果を保証・示唆するものではない
- 特別勘定のユニット価格の値動きは、現預金の保有や諸費用の控除などにより、主な投資対象である投資信託の値動きとは異なる
- 諸費用の負担により、ユニット価格の値動きと契約の積立金の増減が一致しない場合がある
- 解約返戻金額などに最低保証はなく、払込保険料累計額を下回ることがある
つまり、レポートに載っているのは特別勘定や投資信託の値動きで、ご自身の契約の積立金額や解約返戻金額そのものではありません。ご自身の契約の状況をどこで確認できるかは未確認のため、メットライフ生命または募集代理店に確認してください。
※本記事は2026年10月26日時点でメットライフ生命の公式サイトに掲載されている情報をもとにまとめています。商品内容・保障内容・費用・お取扱いの条件は、公式の「契約概要」「ご契約のしおり・約款」が優先されます。ご検討の際は、この記事の内容だけで判断せず、公式資料と募集代理店の説明をご確認ください。
まとめ
メットライフ生命のライフインベスト ネクストは一生涯の保障と資産形成を1つの保険で行うことが出来る特徴を持つ保険です。
将来の死亡保障と資産形成の両方を行えるメリットがある一方で保険商品としての複雑さや、運用コスト、選択プランによっては一生涯の保障が途中で無くなってしまうリスクもあります。
加入を検討する際は、今の自分に必要か、ほかに選択肢はないかを比べたうえで判断することが大切です。
PR(アフィリエイト)
「他に選択肢は無いか」を一人で抱え込まないなら、無料相談で整理してみる

コメント
コメント一覧 (5件)
[…] 一生涯の死亡保障がベースです。ライフインベスト ネクストが該当します。運用重視プランと保障重視プランがあり、運用重視は第2保険期間で死亡保障の最低保証がなくなります。積立金が一定を下回ると、終身のはずの契約が消滅し得る、と既存記事で触れています。「終身」という文字だけ見てプランを飛ばすと、一番大事なところを見落とします。 […]
[…] ユニット・リンク、マーケットリンク、SOVANI、ライフインベストの系列(プラス/ネクスト/アドバンス)は、箱が違います。提案書の商品名だけ見て「変額だから同じ」としないでください。役割の差は横断比較のほうに書いてあります。 […]
[…] ライフインベスト ネクストは終身がベースです。運用重視プランと保障重視プランがあります。運用重視は、払込後の第2保険期間で死亡保障の最低保証がなくなります。積立金が一定を下回ると契約が消滅し得る、と既存記事にあります。「終身」だけ見てプランを飛ばさないでください。 […]
[…] MetLifeも同様です。METという米株と、日本のメットライフ生命の商品は別です。商品の入口例として、メットライフのライフインベスト系の解説があります。 […]
[…] ライフインベスト ネクスト。終身。運用重視と保障重視で、払込後の最低保証の有無が分かれる。 […]